2021-2024年,我收到由政府部门账户(肇庆高新区劳动和社会保障局代付专用户、肇庆高新区人才服务中心)直接发放至个人银行账户的高校毕业生就业补贴及人才生活补贴,发放时均未代扣代缴个税。现税务局要求补税并加收滞纳金,我已缴清。
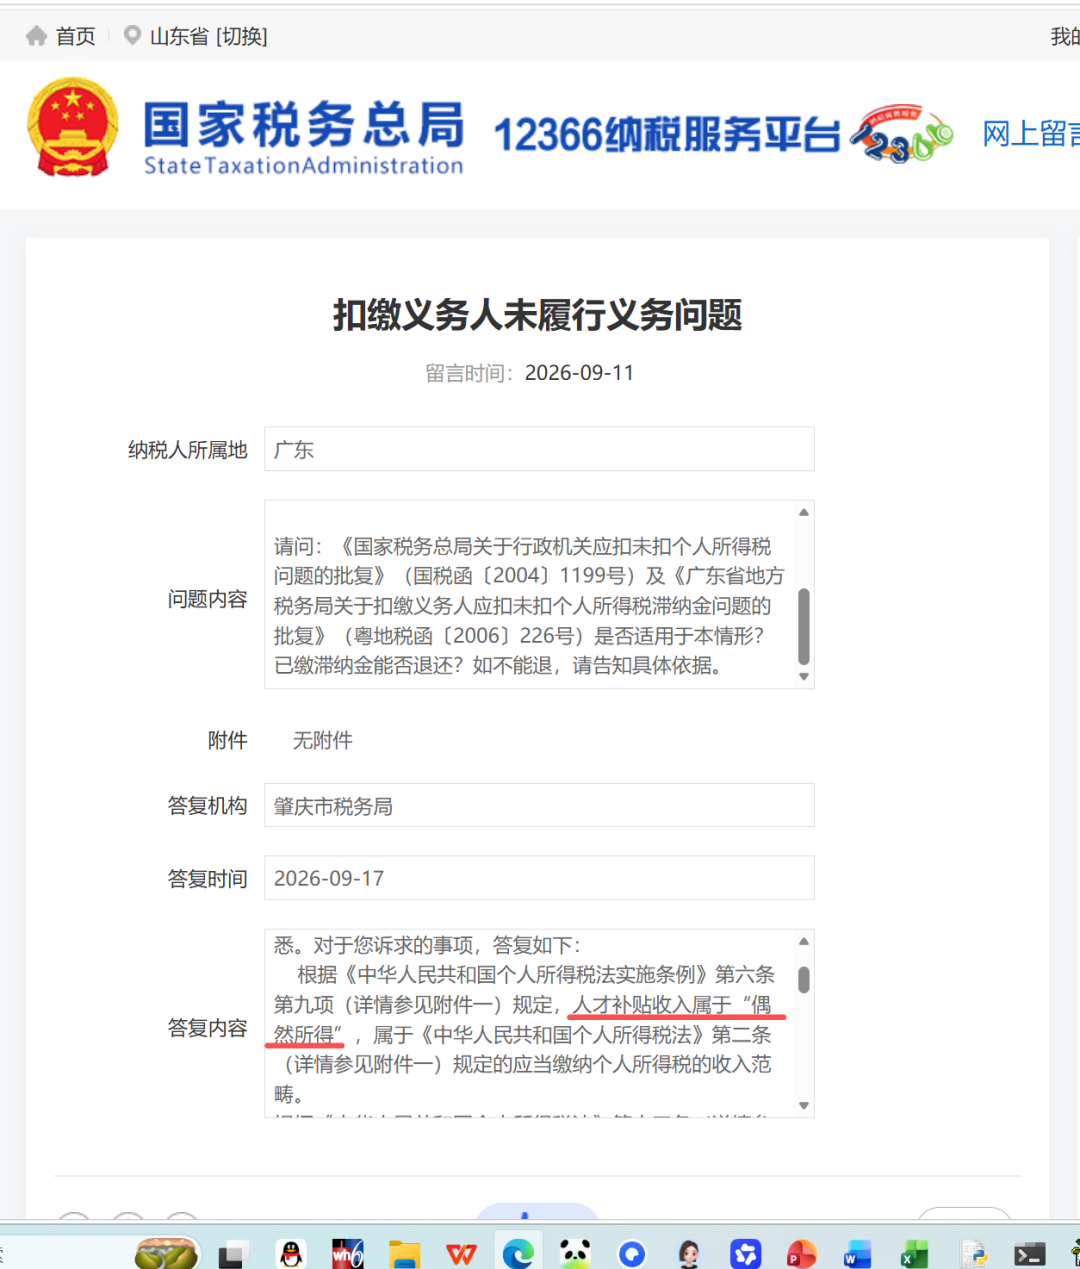
请问:《国家税务总局关于行政机关应扣未扣个人所得税问题的批复》(国税函〔2004〕1199号)及《广东省地方税务局关于扣缴义务人应扣未扣个人所得税滞纳金问题的批复》(粤地税函〔2006〕226号)是否适用于本情形?已缴滞纳金能否退还?如不能退,请告知具体依据。
尊敬的纳税人:
您好,您反映的对于需要补缴人才补贴个人所得税及由个人承担人才补贴个人所得税滞纳金有异议的问题已收悉。对于您诉求的事项,答复如下:
根据《中华人民共和国个人所得税法实施条例》第六条第九项(详情参见附件一)规定,人才补贴收入属于“偶然所得”,属于《中华人民共和国个人所得税法》第二条(详情参见附件一)规定的应当缴纳个人所得税的收入范畴。
根据《中华人民共和国个人所得税法》第十三条(详情参见附件一),纳税人取得应税所得,扣缴义务人未扣缴税款的,纳税人应当在取得所得的次年六月三十日前,缴纳税款;税务机关通知限期缴纳的,纳税人应当按照期限缴纳税款;根据《中华人民共和国税收征收管理法》第三十二条(详情参见附件一),纳税人未按照规定期限缴纳税款的,税务机关除责令限期缴纳外,从滞纳税款之日起,按日加收滞纳税款万分之五的滞纳金。《国家税务总局关于行政机关应扣未扣个人所得税问题的批复》(国税函〔2004〕1199号)及《广东省地方税务局关于扣缴义务人应扣未扣个人所得税滞纳金问题的批复》(粤地税函〔2006〕226号)属于部门规范性文件,《中华人民共和国个人所得税法》和《中华人民共和国税收征收管理法》属于法律,层级高于部门规范性文件且发布时间在(国税函〔2004〕1199号)和(粤地税函〔2006〕226号)之后,滞纳金的征收应按照《中华人民共和国个人所得税法》和《中华人民共和国税收征收管理法》执行。
感谢您对广东税务工作的监督与支持,如有其他问题咨询,欢迎关注广东税务微信公众号或致电12366进行咨询。
国家税务总局肇庆高新技术产业开发区税务局纳税服务股
2026年9月16日