实务研究
增值税
1rzk65u5twiml
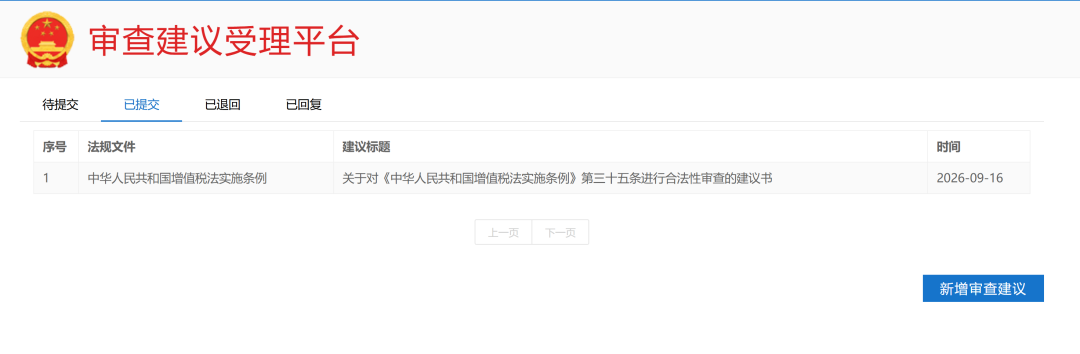
关于对《中华人民共和国增值税法实施条例》第三十五条进行合法性审查的建议书
发布时间:2026-09-20   来源:财税微波 
免责申明:本站自编内容版权所有,不得转载;部分内容转载自报刊或网络,转载内容均注明来源和作者,如对转载、署名等有异议的相关方请通知我们(tfcj@tfcjtax.com,051086859269),我们将及时处理!本网站登载的财税法规政策请以官方发布的为准;本网站内容仅供学习参考之目的,所有文章内容与观点并不代表本站观点、立场,我们不对其准确性、合规性负责!如用于实务操作等等其他任何目的,所产生的法律风险与法律责任与本站无关!
 
 
图片

关于对《中华人民共和国增值税法实施条例》第三十五条进行合法性审查的建议书

致:全国人民代表大会常务委员会
依据《中华人民共和国立法法》第一百一十条第二款之规定:“前款规定以外的其他国家机关和社会团体、企业事业组织以及公民认为行政法规、地方性法规、自治条例和单行条例同宪法或者法律相抵触的,可以向全国人民代表大会常务委员会书面提出进行审查的建议,由常务委员会工作机构进行审查;必要时,送有关的专门委员会进行审查、提出意见。”
建议人认为,《中华人民共和国增值税法实施条例》(下称《增值税法实施条例》)第三十五条在法律未作规定亦未明确授权的情况下,自行增设境内自然人应税交易的扣缴义务制度,涉嫌违反《中华人民共和国立法法》(以下简称《立法法》)确立的法律保留原则与授权明确性原则,并与《中华人民共和国增值税法》(以下简称《增值税法》)第十五条规定的仅针对境外主体的代扣代缴制度相抵触。现依法提出书面审查建议。

一、具体审查建议

  1. 请常务委员会工作机构依据《立法法》第一百一十条第二款,对《中华人民共和国增值税法实施条例》第三十五条进行审查;必要时,送全国人民代表大会有关专门委员会审查并提出意见。
  2. 审查该条关于“自然人发生符合规定的应税交易,支付价款的境内单位为扣缴义务人;代扣代缴具体操作办法由国务院财政、税务主管部门制定”的规定,是否违反《立法法》第十一条第(六)项、第十二条、第十三条、第十四条,是否与《增值税法》第十五条确立的境外主体扣缴制度相抵触。
  3. 如经审查确认该条系在法律规定之外新设境内自然人交易源泉扣缴制度、缺乏法律明确授权,建议依备案审查程序要求制定机关修改或者废止该扣缴制度,使增值税境内自然人交易的征收方式回归《增值税法》确立的纳税人自行申报制度。

二、建议审查条文及相关法律规定

(一)建议审查的条文:
《中华人民共和国增值税法实施条例》第三十五条。该条对自然人发生应税交易情形,规定由支付价款的境内单位承担代扣、代缴义务,并授权国务院财政、税务主管部门制定具体操作办法。
(二)相关法律规定:
  1. 《立法法》第十一条第(六)项:税种的设立、税率的确定和税收征收管理等税收基本制度,只能制定法律。
  2. 《立法法》第十二条、第十三条、第十四条:尚未制定法律的事项,方可由全国人大及其常委会授权国务院就部分事项制定行政法规;授权决定应当明确授权的目的、事项、范围、期限等,禁止空白授权、概括授权;法律制定后,相应立法事项的授权终止。
  3. 《增值税法》第十五条:仅规定境外单位和个人在境内发生应税交易的,以购买方为扣缴义务人。该条未规定境内自然人发生应税交易的,由支付方代扣代缴。
  4. 《税收征收管理法》第四条:法律、行政法规规定负有纳税义务的单位和个人为纳税人;法律、行政法规规定负有代扣代缴、代收代缴税款义务的单位和个人为扣缴义务人。该条系对纳税主体、扣缴主体的确认和引致,并非对行政法规创设纳税义务、扣缴义务的概括授权。
三、审查理由

(一)源泉扣缴属于税收征收管理基本制度,依法应属法律保留事项

《增值税法实施条例》第三十五条规定,境内自然人发生应税交易时,由支付价款的境内单位履行增值税代扣代缴义务。该扣缴制度具有三个基本特征:
第一,为非纳税义务人的第三方增设公法义务。
价款支付方原本仅属于交易相对人,依据该条款被设置为扣缴义务人之后,需要承担识别应税交易、核算应纳税额、从交易款项中扣取税款、按期完成税款解缴、接受税务机关监督检查等一系列公法层面的义务。
第二,实质性变更税款征收模式。
依据《增值税法》,境内应税交易遵循“发生应税交易的单位和个人为纳税人”的规则,由纳税义务人自行申报缴纳税款。实施条例第三十五条将该模式调整为由交易第三方实施源泉扣缴,直接变更了境内交易的法定税款征收路径。
第三,附带严苛的行政责任与财产负担。
如若扣缴义务人出现应扣未扣、逾期解缴税款等情形,将面临补税、加收滞纳金、行政处罚等不利后果。该制度既关系国家税款足额入库,也直接干预扣缴义务人的财产权益、经营成本与交易预期。
综上,根据《立法法》第十一条第(六)项,税收征收管理等税收基本制度只能通过法律予以规定。源泉扣缴涉及扣缴义务主体创设、扣缴适用范围划定、代扣代缴责任配置、违法后果设置等核心征管制度安排,显然区别于申报表格式、办理时限、资料归档等事务性技术细则,已经落入法律保留的范畴。

(二)《增值税法》未授权行政法规对境内自然人交易新设普遍扣缴义务

《增值税法》第十五条所设立的扣缴制度,适用对象严格限定于“境外单位和个人在境内发生应税交易”,以购买方作为扣缴义务人,同时设置委托境内代理人申报的例外情形。该条的立法本意,专门解决跨境交易场景下境外销售主体不在境内、征管手段不足的现实问题。
综观整部《增值税法》关于境内交易、纳税主体、计税依据、计税方法、申报缴纳的全部规范,既没有针对境内自然人与境内单位之间的交易设置扣缴制度,也没有作出“国务院可以针对境内自然人应税交易增设扣缴义务人”的授权性表述。
《增值税法实施条例》第三十五条以“符合规定的应税交易” 这一概括表述设定境内支付方的扣缴义务,再转由财税部门制定操作办法进一步细化适用范围,相当于在《增值税法》已经确立的境内交易自行申报制度之外,另行创设一套第三方扣缴制度。仅靠实施条例开篇“根据《中华人民共和国增值税法》制定本条例”的概括制定依据,不能推导出国务院有权新设扣缴主体、扩张扣缴适用范围。该实施条例第三十五条显与《增值税法第十五条相抵触。

(三)实施条例作为执行性行政法规,已超出对法律的细化、解释边界

实施条例的制度定位,是保障上位法贯彻实施,针对法律已经确立的税制要素、征收规则、管理措施作出配套细化。针对境内自然人的应税交易,既然《增值税法》已经确立纳税人自行申报的征管模式,实施条例仅可围绕申报渠道、发票管理、核定征收、办税便利化、涉税信息共享等事项作出执行性规定,不得在法律未作规定的前提下,直接变更税款征收方式,为交易第三方创设公法上的代扣代缴义务。

(四)《税收征收管理法》第四条不能作为行政法规创设扣缴义务的空白授权依据

《税收征收管理法》第四条并列规定:“法律、行政法规规定负有纳税义务的单位和个人为纳税人”“法律、行政法规规定负有代扣代缴、代收代缴税款义务的单位和个人为扣缴义务人”。该条文的规范作用,是把已经由合法有效规范确立的纳税、扣缴主体纳入征管法的调整范围,本身并不赋予国务院自主设定纳税人、扣缴义务人的立法权限。
从体系解释与逻辑一致性角度作进一步分析:征管法第四条前后两款的句式结构完全相同,分别对纳税人、扣缴义务人的规范渊源作出规定。如果将条文中的“行政法规规定”解读为允许国务院不经法律专门授权即可自行创设扣缴义务人,基于同一套文本解释逻辑,就会得出国务院也可以自行创设纳税人的结论。但纳税人、纳税义务属于税收核心基本制度,行政法规显然无权未经法律授权自行创设,这是税收法定原则下的共识。扣缴制度是将公法义务施加于交易第三方,同样属于税收法律关系和征管制度的核心内容,在法律评价上应当与纳税人制度一体看待,不应对同一条文项下的两类主体采取两套完全不同的解释标准。
经过2015年、2023年两次修订,《立法法》进一步夯实税收法定基本原则、强化授权明确性要求。据此,《税收征收管理法》第四条中的“行政法规”应当作限缩解释,仅指经过法律专门明确授权之后制定的行政法规。在《增值税法》已经明确限定扣缴制度仅适用于境外主体境内交易的前提下,更不能援引《税收征收管理法》第四条,反向推导出行政法规有权增设境内交易主体的普遍性扣缴规则。

(五)《增值税法》完成立法后,暂行条例时期的授权立法逻辑不再继续适用

增值税税制早年长期依托国务院制定的暂行条例运行,属于特定改革时期授权立法的过渡性安排。随着2024年《中华人民共和国增值税法》表决通过、2026年正式施行,增值税制度上升为法律。根据《立法法》第十四条“授权立法事项制定法律后,相应授权即告终止”之规定,原暂行条例所依托的立法授权即告终止。实施条例的权限边界,仅限于在《增值税法》明文规定的框架内作出执行性、细化性规定。
现行法律仅对境外主体的境内应税交易设置源泉扣缴,并未覆盖境内自然人交易。实施条例第三十五条将扣缴义务扩张至境内自然人参与的交易,实质上借实施条例的制定,另行创设本应当由法律规定的法律保留事项,与“法律已就该项税收征管制度作出规定后,行政法规不得再行创设新的征管制度规则”的法定要求相悖。

            (六)征管效率层面的考量,不能豁免法律保留的约束

对境内自然人应税交易设置扣缴义务,客观上存在强化税源管控的行政考量,但征管便利仅属于行政层面的政策考量,不能成为行政机关扩权的权限来源。税收法定原则的核心要义,在于以立法权约束行政征税权。倘若立法层面确有必要在境内自然人交易中普遍建立增值税代扣代缴制度,应当通过修订《增值税法》,或者由全国人大常委会作出目的、事项、范围、期限均清晰明确的专门授权决定来实现,不应由行政法规自行创设、扩张扣缴制度。

四、结论性意见

《增值税法实施条例》第三十五条针对境内自然人应税交易,为价款支付单位增设扣缴义务,并授权主管部门制定操作办法,属于在《增值税法》确立的境内交易自行申报制度之外新设源泉扣缴制度。该项规则涉及扣缴主体设置、扣缴范围划定、代扣义务配置、违法责任承担等税收征收管理基本制度,依法属于法律保留事项。
鉴于《增值税法》第十五条仅规制境外单位和个人的境内交易扣缴,并未授权建立境内自然人交易的扣缴制度,实施条例第三十五条缺少上位法律的明确授权,违反《立法法》第十一条第(六)项、第十二条、第十三条、第十四条之规定,与《增值税法》确立的境内交易自行申报征管模式相抵触。
恳请常委会工作机构依法开展审查。必要时移交相关专门委员会审查并提出意见。如经审查确认存在抵触情形,建议督促制定机关修改或者废止第三十五条中有关境内自然人交易扣缴的相关规则。
恳请常务委员会工作机构在审查完毕后,依照审查工作的有关规定,将审查处理情况向建议人反馈。
                                                                           建议人:刘颖杰
                                                                           联系电话:
                                                                       日期:2026年9月16日
 

扫一扫,打开该文章

相关文章 查看更多>>
【打印】      【关闭】
版权所有:天赋长江(无锡)税务师事务所
地址:江苏省江阴市长江路169号汇富广场22楼
电话:0510-86855000 邮箱:tfcj@tfcjtax.com
苏ICP备2026024305号 苏B2-20040047