13号公告后,这个股权收购业务还能适用特殊性税务处理吗?
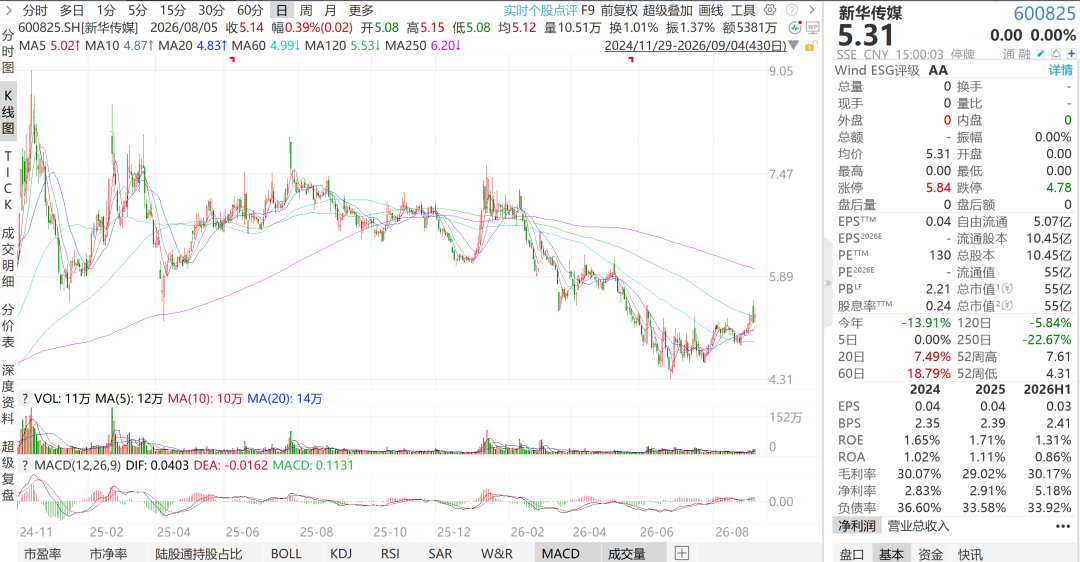
2026年9月19日,新华传媒(600825)发布《发行股份购买资产暨关联交易预案》。根据交易预案,新华传媒拟向控股股东上海报业集团全资子公司文新投资等13名交易对方购买其持有的界面财联社100%股权。根据未经审计的财务数据,本次交易预计将达到《重组管理办法》规定的重大资产重组标准。本次交易完成后,上市公司将持有界面财联社100%股权,界面财联社将成为上市公司的全资子公司。
本次交易,上市公司新华传媒收购界面财联社100%股权,股权收购比例为100%;新华传媒全部发行股份购买,因此股权支付比例也为100%,特殊性税务处理的两个量化指标均可以满足。13名交易对方中,5家法人企业合计持股64.11%,8家合伙企业合计持股35.89%。
企业重组13号公告官方解读第八点原文为:“为支持企业完成并购重组,《国家税务总局关于企业重组业务企业所得税征收管理若干问题的公告》(2015年第48号)已将合并中被合并企业股东和分立中被分立企业股东放宽至自然人,在此基础上,《公告》进一步将合伙企业、契约型资管产品、非居民企业纳入合并、分立业务股东范围。”
那么,本次股权收购,还能适用特殊性税务处理吗?更大的争议怕是在后面。