发布时间:2026-09-20
来源:财税微波
免责申明:本站自编内容版权所有,不得转载;部分内容转载自报刊或网络,转载内容均注明来源和作者,如对转载、署名等有异议的相关方请通知我们(tfcj@tfcjtax.com,051086859269),我们将及时处理!本网站登载的财税法规政策请以官方发布的为准;本网站内容仅供学习参考之目的,所有文章内容与观点并不代表本站观点、立场,我们不对其准确性、合规性负责!如用于实务操作等等其他任何目的,所产生的法律风险与法律责任与本站无关!
(六)税种的设立、税率的确定和税收征收管理等税收基本制度;
一个汉语言理解能力达到小学毕业程度的人,对这一条的理解应该是:
只能制定法律的税收基本制度是哪些呢?立法法规定的极为清楚,理解上没有歧义——那就是——“税种的设立、税率的确定和税收征收管理等”。
某税种的税款扣缴属于“税收征收管理”吗?应该由设立该税种的法律规定吗?
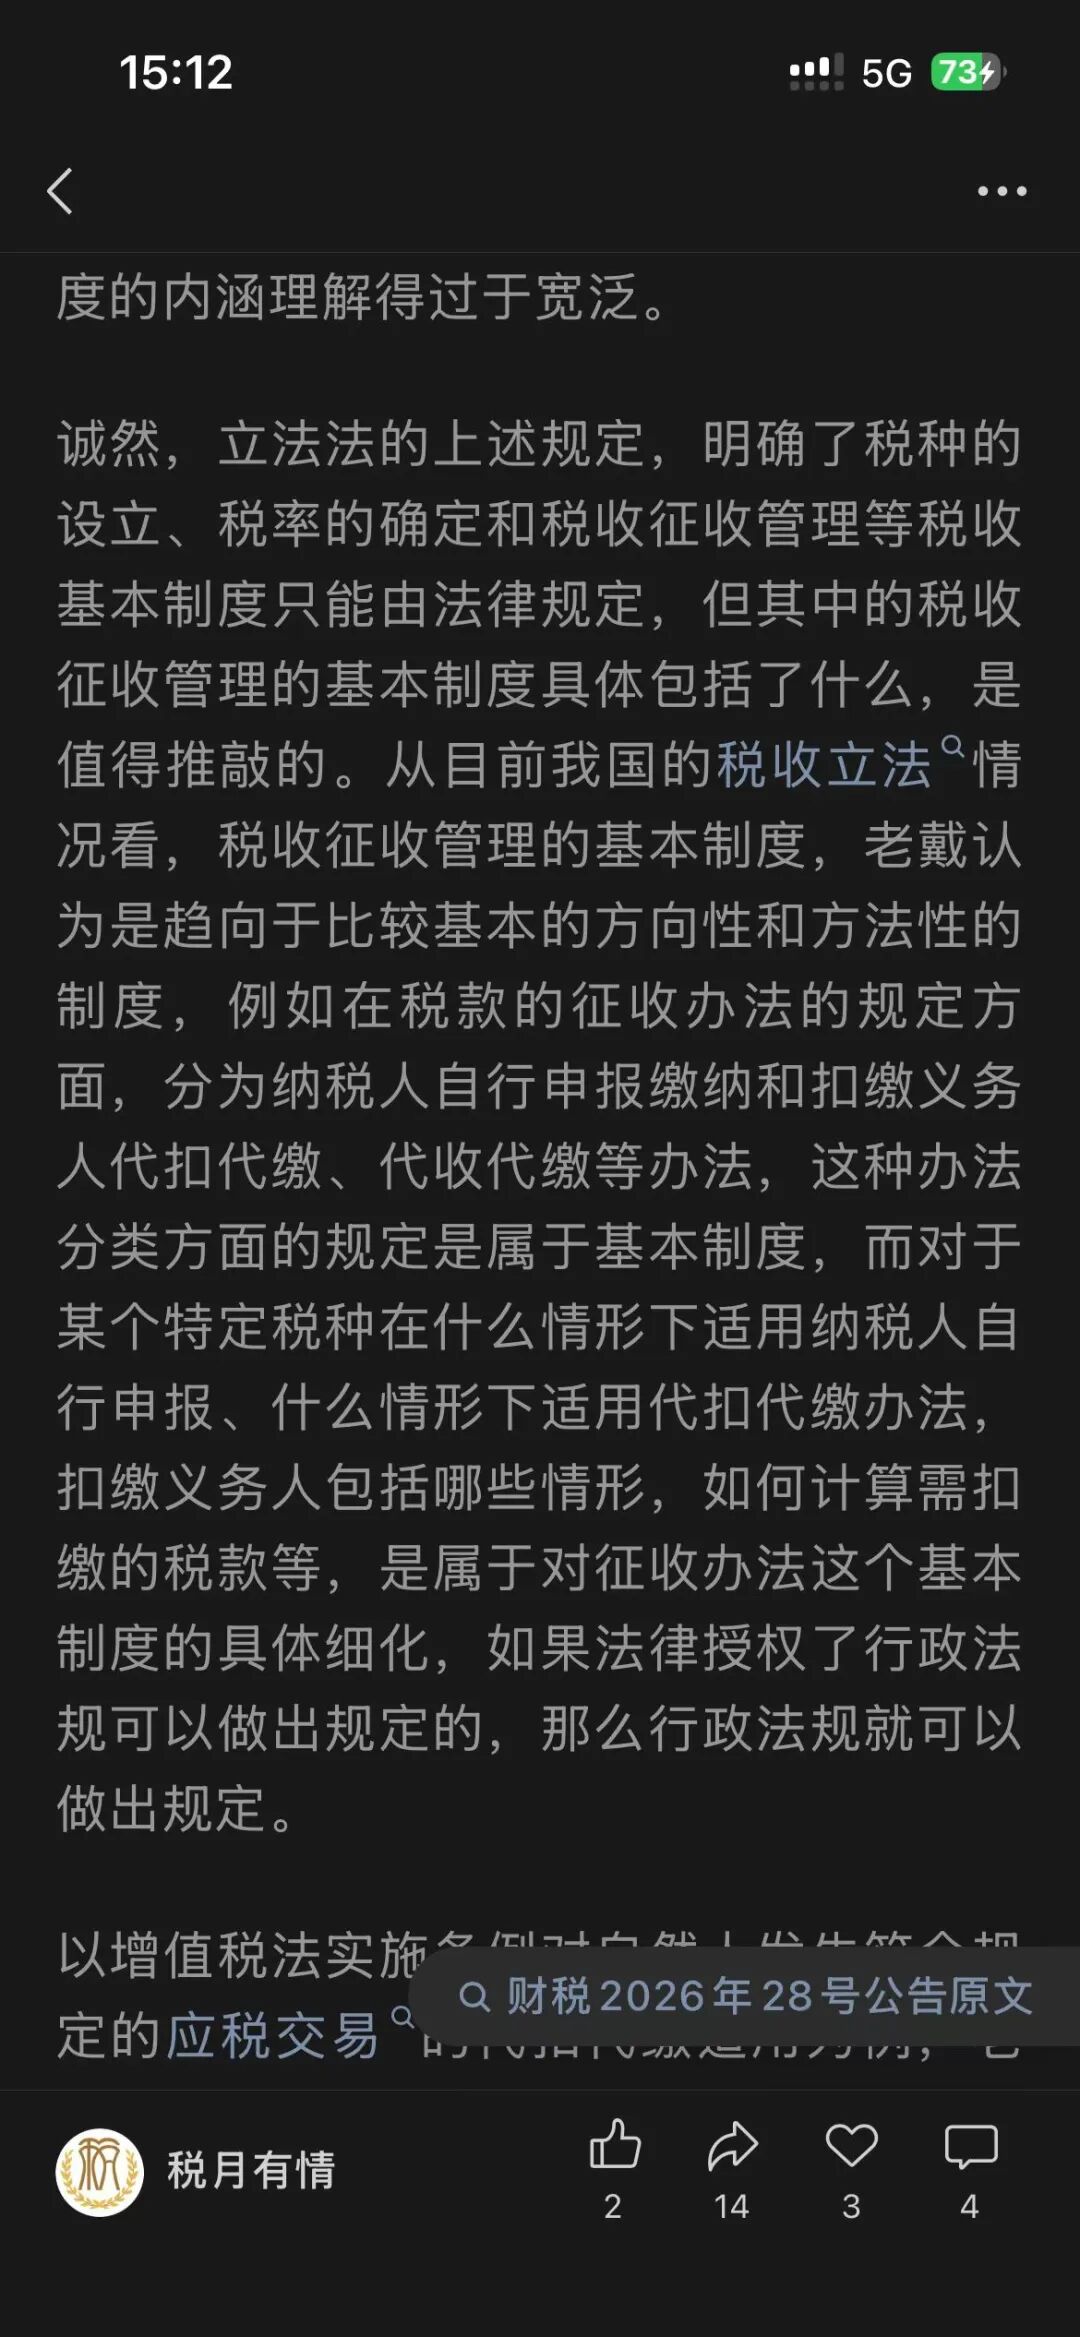
该文作者自己也在文中说,“而对于某个特定税种在什么情形下适用纳税人自行申报、什么情形下适用代扣代缴办法,扣缴义务人包括哪些情形,如何计算需扣缴的税款等,是属于对征收办法这个基本制度的具体细化,如果法律授权了行政法规可以做出规定的,那么行政法规就可以做出规定。”
可是,整部增值税法,有授权行政法规对境内自然人作出扣缴规定吗?
扫一扫,打开该文章